PENGERTIAN BANK
Jika di tinjau dari istilah “Bank” berasal dari bahasa “Banco” dari bahasa Italia yang berarti banku. Pada awalnya banco ini tempat menukar barang-barang yang mempunya nilai yang cukup tinggi. Dengan adanya kepercayaan yang semakin terhadap banco-banco ini, maka orang bukan saja menukarkan uang saja tetapi menyimpan uang tersebut pada banco-banco itu, sebab mereka menganggap banco ini tempat yang paling aman dan dapat dipercaya untuk menyimpan uang tersebut sewaktu-waktu dapat diambil dan dipergunakan untuk segala macam keperluan.
Pengertian bank umum menurut Undang-Undang No. 10 tahun 1998 :
“Bank Umum adalah bank yang melaksanakan kegiatan usaha secara konvensional atau berdasarkan prinsip syariah yang dalam kegiatannya memberikan jasa dalam lalu lintas pembayaran.
FUNGSI BANK
1. Penghimpun dana Untuk menjalankan fungsinya sebagai penghimpun dana maka bank memiliki beberapa sumber yang secara garis besar ada tiga sumber, yaitu:
a. Dana yang bersumber dari bank sendiri yang berupa setoran modal waktu pendirian.
b. Dana yang berasal dari masyarakat luas yang dikumpulkan melalui usaha perbankan seperti usaha simpanan giro, deposito dan tabanas.
c. Dana yang bersumber dari Lembaga Keuangan yang diperoleh dari pinjaman dana yang berupa Kredit Likuiditas dan Call Money (dana yang sewaktu-waktu dapat ditarik oleh bank yang meminjam)
1. Penyalur/pemberi Kredit Bank dalam kegiatannya tidak hanya menyimpan dana yang diperoleh, akan tetapi untuk pemanfaatannya bank menyalurkan kembali dalam bentuk kredit kepada masyarakat yang memerlukan dana segar untuk usaha. Tentunya dalam pelaksanaan fungsi ini diharapkan bank akan mendapatkan sumber pendapatan berupa bagi hasil atau dalam bentuk pengenaan bunga kredit. Pemberian kredit akan menimbulkan resiko, oleh sebab itu pemberiannya harus benar-benar teliti dan memenuhi persyaratan. Mungkin Anda pernah mendengar beberapa bank dilikuidasi atau dibekukan usahanya, salah satu penyebabnya adalah karena banyak kredit yang bermasalah atau macet.
2. Penyalur dana-dana yang terkumpul oleh bank disalurkan kepada masyarakat dalam bentuk pemberian kredit, pembelian surat-surat berharga, penyertaan, pemilikan harta tetap.
3. Pelayan Jasa Bank dalam mengemban tugas sebagai “pelayan lalu-lintas pembayaran uang” melakukan berbagai aktivitas kegiatan antara lain pengiriman uang, inkaso, cek wisata, kartu kredit dan pelayanan lainnya.
Adapun secara spesifik bank bank dapat berfungsi sebagai agent of trust, agent of develovment dan agen of services.
1. Agent Of Trust
Yaitu lembaga yang landasannya kepercayaan. Dasar utama kegiatan perbankkan adalah kepercayaan ( trust ), baik dalam penghimpun dana maupun penyaluran dana. Masyarakat akan mau menyimpan dana dananya di bank apabila dilandasi kepercayaan. Dalam fungsi ini akan di bangun kepercayaan baik dari pihak penyimpan dana maupun dari pihak bank dan kepercayaan ini akan terus berlanjut kepada pihak debitor. Kepercayaan ini penting dibangun karena dalam keadaan ini semua pihak ingin merasa diuntungkan untuk baik dari segi penyimpangan dana, penampung dana maupun penerima penyaluran dana tersebut.
2. Agent Of Development
Yaitu lembaga yang memobilisasi dana untuk pembangunan ekonomi. Kegiatan bank berupa penghimpun dan penyalur dana sangat diperlukan bagi lancarnya kegiatan perekonomian di sektor riil. Kegiatan bank tersebut memungkinkan masyarakat melakukan kegiatan investasi, kegiatan distribusi, serta kegiatan konsumsi barang dan jasa, mengingat bahwa kegiatan investasi , distribusi dan konsumsi tidak dapat dilepaskan dari adanya penggunaan uang. Kelancaran kegiatan investasi, distribusi, dan konsumsi ini tidak lain adalah kegiatan pembangunan perekonomian suatu masyarakat.
3. Agent Of Services
Yaitu lembaga yang memobilisasi dana untuk pembangunan ekonomi. Disamping melakukan kegiatan penghimpun dan penyalur dana, bank juga memberikan penawaran jasa perbankan yang lain kepada masyarakan. Jasa yang ditawarkan bank ini erat kaitannya dengan kegiatan perekonomian masyarakat secara umum.
Fungsi-fungsi bank umum yang diuraikan di bawah ini menujukkan betapa pentingnya keberadaan bank umum dalam perekonomian modern, yaitu :
1. Penciptaan uang
Uang yang diciptakan bank umum adalah uang giral, yaitu alat pembayaran lewat mekanisme pemindahbukuan (kliring). Kemampuan bank umum menciptakan uang giral menyebabkan possisi dan fungsinya dalam pelaksanaan kebijakan moneter.
Bank sentral dapat mengurangi atau menambah jumlah uang yang beredar dengan cara mempengaruhi kemampuan bank umum menciptakan uang giral.
2. Mendukung Kelancaran Mekanisme Pembayaran
Fungsi lain dari bank umum yang juga sangat penting adalah mendukung kelancaran mekanisme pembayaran. Hal ini dimungkinkan karena salah satu jasa yang ditawarkan bank umum adalah jasa-jasa yang berkaitan dengan mekanisme pembayaran.
Beberapa jasa yang amat dikenal adalah kliring, transfer uang, penerimaan setoran-setoran, pemberian fasilitas pembayaran dengan tunai, kredit, fasilitas-fasilitas pembayaran yang mudah dan nyaman, seperti kartu plastik dan sistem pembayaran elektronik.
3. Penghimpunan Dana Simpanan Masyarakat
Dana yang paling banyak dihimpun oleh bank umum adalah dana simpanan. Di Indonesia dana simpanan terdiri atas giro, deposito berjangka, sertifikat deposito, tabungan dan atau bentuk lainnya yang dapat dipersamakan dengan itu. Kemampuan bank umum menghimpun dana jauh lebih besar dibandingkan dengan lembaga-lembaga keuangan lainnya. Dana-dana simpanan yang berhasil dihimpun akan disalurkan kepada pihak-pihak yang membutuhkan, utamanya melalui penyaluran kredit.
4. Mendukung Kelancaran Transaksi Internasional
Bank umum juga sangat dibutuhkan untuk memudahkan dan atau memperlancar transaksi internasional, baik transaksi barang/jasa maupun transaksi modal. Kesulitan-kesulitan transaksi antara dua pihak yang berbeda negara selalu muncul karena perbedaan geografis, jarak, budaya dan sistem moneter masing-masing negara. Kehadiran bank umum yang beroperasi dalam skala internasional akan memudahkan penyelesaian transaksi-transaksi tersebut. Dengan adanya bank umum, kepentingan pihak-pihak yang melakukan transaksi internasional dapat ditangani dengan lebih mudah, cepat, dan murah.
5. Penyimpanan Barang-Barang Berharga
Penyimpanan barang-barang berharga adalah satu satu jasa yang paling awal yang ditawarkan oleh bank umum. Masyarakat dapat menyimpan barang-barang berharga yang dimilikinya seperti perhiasan, uang, dan ijazah dalam kotak-kotak yang sengaja disediakan oleh bank untuk disewa (safety box atau safe deposit box). Perkembangan ekonomi yang semakin pesat menyebabkan bank memperluas jasa pelayanan dengan menyimpan sekuritas atau surat-surat berharga.
6. Pemberian Jasa-Jasa Lainnya
Di Indonesia pemberian jasa-jasa lainnya oleh bank umum juga semakin banyak dan luas. Saat ini kita sudah dapat membayar listrik, telepon membeli pulsa telepon seluler, mengirim uang melalui atm, membayar gaji pegawai dengan menggunakan jasa-jasa bank.
Jasa-jasa ini amat memudahkan dan memberikan rasa aman dan nyaman kepada pihak yang menggunakannya.
Peranan Bank
Dalam menjalankan kegiatannya bank mempunyai peran penting dalam sistem keuangan, yaitu :
1. Pengalihan Aset (asset transmutation)
Yaitu pengalihan dana atau aset dari unit surplus ke unit devisit. Dimana sumber dana yang diberikan pada pihak peminjam berasal pemilik dana yaitu unit surplus yang jangka waktunya dapat diatur sesuai dengan keinginan pemilik dana. Dalam hal ini bank berperan sebagai pangalih aset yang likuid dari unit surplus (lender) kepada unit defisit (borrower).
2. Transaksi (transaction)
Bank memberikan berbagai kemudahan kepada pelaku ekonomi untuk melakukan transaksi. Dalam ekonomi modern, trnsaksi barang dan jasa tidak pernah terlepas dari transaksi keuangan. Untuk itu produk-produk yang dikeluarkan oleh bank (giro, tabungan, depsito, saham dan sebagainya)merupakan pengganti uang dan dapat digunakan sebagai alat pembayaran.
3. Likuiditas (liquidity)
Unit surplus dapat menempatkan dana yang dimilikinya dalam bentuk produk-produk berupa giro, tabungan, deposito, dan sebagainya. Produk-produk tersebut masing-masing mempunyai tingkat likuiditas yang berbeda-beda. Untuk kepentingn likuiditas para pemilik dana dapat menempatkan dananya sesuai dengan kebutuhan dan kepentingannya. Dengan demikian bank memberikan fasilitas pengelolaan likuiditas kepada pihak yang mengalami surplus likuiditas dan menyalurkannya kepada pihak yang mengalami kekurangan likuiditas.
4. Efisiensi (efficiency)
Peranan bank sebagai broker adalah menemukan peminjam dan pengguna modal tanpa mengubah produknya. Disini bank hanya memperlancar dan mempertemukan pihak-pihak yang saling membutuhkan. Adanya informasi yang tidak simetris (asymmetric information) antara peminjam dan investor menimbulkan masalah insentif. Peran bank menjadi penting untuk memecahkan masalah insentif tersebut. Untuk itu jelas peran bank dalam hal ini yaitu menjembatani dua pihak yang saling berkepentingan untuk menyamakan informasi yang tidak sempurna, sehingga terjadi efisiensi biaya ekonomi.
Fungsi Bank Sebagai Lembaga Keuangan Terhadap Masyarakat
Fungsi utama bank adalah sebagai penghimpun dan penyalur dana kepada masyarakat.
jadi uang yang di himpun bank dari masyarakat akan digunakan untuk pembangunan yang dapat di nikmati oleh masyarakat.
apa sih maksudnya digunakan untuk pembangunan yang dapat di nikmati oleh masyarakat
?
maksudnya adalah Dana-dana simpanan yang berhasil dihimpun akan disalurkan kepada pihak-pihak yang membutuhkan, contohnya melalui penyaluran kredit yang dapat meratakan pembangunan antara cabang Bank di kota - kota besar dengan cabang bank di desa - desa.
Fungsi - fungsi bank yang lain adalah :
1. Penciptaan uang
Uang yang diciptakan bank umum adalah uang giral, yaitu alat pembayaran lewat mekanisme pemindahbukuan (kliring). Kemampuan bank umum menciptakan uang giral menyebabkan possisi dan fungsinya dalam pelaksanaan kebijakan moneter.
2. Mendukung Kelancaran Mekanisme Pembayaran
Fungsi lain dari bank umum yang juga sangat penting adalah mendukung kelancaran mekanisme pembayaran. Hal ini dimungkinkan karena salah satu jasa yang ditawarkan bank umum adalah jasa-jasa yang berkaitan dengan mekanisme pembayaran.
Contoh beberapa jasa yang amat dikenal adalah kliring, transfer uang, penerimaan setoran-setoran, pemberian fasilitas pembayaran dengan tunai, kredit, fasilitas-fasilitas pembayaran yang mudah dan nyaman.
4. Mendukung Kelancaran Transaksi Internasional
Bank umum juga sangat dibutuhkan untuk memudahkan dan atau memperlancar transaksi internasional, baik transaksi barang/jasa maupun transaksi modal. Kesulitan-kesulitan transaksi antara dua pihak yang berbeda negara selalu muncul karena perbedaan geografis, jarak, budaya dan sistem moneter masing-masing negara.
5. Penyimpanan Barang-Barang Berharga
Penyimpanan barang-barang berharga adalah satu satu jasa yang paling awal yang ditawarkan oleh bank umum. Masyarakat dapat menyimpan barang-barang berharga yang dimilikinya seperti perhiasan, uang, dan ijazah dalam kotak-kotak yang sengaja disediakan oleh bank untuk disewa (safety box atau safe deposit box
http://selakarlina.blogspot.com/2010/05/fungsi-bank-sebagai-lembaga-keuangan.html
Fungsi Bank Sebagai Lembaga moneter
otoritas moneter adalah suatu entitas yang memiliki wewenang untuk mengendalikan jumlah uang yang beredar pada suatu negara dan memiliki hak untuk menetapkan suku bunga dan parameter lainnya yang menentukan biaya dan persediaan uang. Umumnya otoritas moneter adalah bank sentral, meskipun kadang kala lembaga eksekutif pemerintah mempunyai hak tertinggi untuk menetapkan kebijakan moneter dengan cara mengendalikan bank sentral.
http://stasiunhukum.wordpress.com/2009/10/22/peran-bank-sentral-sebagai-otoritas-moneter/
Fungsi Bank sebagai agent development
Agent Of Development
Yaitu lembaga yang memobilisasi dana untuk pembangunan ekonomi. Kegiatan bank berupa penghimpun dan penyalur dana sangat diperlukan bagi lancarnya kegiatan perekonomian di sektor riil. Kegiatan bank tersebut memungkinkan masyarakat melakukan kegiatan investasi, kegiatan distribusi, serta kegiatan konsumsi barang dan jasa, mengingat bahwa kegiatan investasi , distribusi dan konsumsi tidak dapat dilepaskan dari adanya penggunaan uang. Kelancaran kegiatan investasi, distribusi, dan konsumsi ini tidak lain adalah kegiatan pembangunan perekonomian suatu masyarakat.
http://tiosijimbo.wordpress.com/2011/03/19/pengertian-klasifikasi-bank/
Fungsi dan Peranan Bank secara Umum
Fungsi Bank
1. Penghimpun dana Untuk menjalankan fungsinya sebagai penghimpun dana maka bank memiliki beberapa sumber yang secara garis besar ada tiga sumber, yaitu:
Dana yang bersumber dari bank sendiri yang berupa setoran modal waktu pendirian.
Dana yang berasal dari masyarakat luas yang dikumpulkan melalui usaha perbankan seperti usaha simpanan giro, deposito dan tabanas.
Dana yang bersumber dari Lembaga Keuangan yang diperoleh dari pinjaman dana yang berupa Kredit Likuiditas dan Call Money (dana yang sewaktu-waktu dapat ditarik oleh bank yang meminjam)
Penyalur/pemberi Kredit Bank dalam kegiatannya tidak hanya menyimpan dana yang diperoleh, akan tetapi untuk pemanfaatannya bank menyalurkan kembali dalam bentuk kredit kepada masyarakat yang memerlukan dana segar untuk usaha. Tentunya dalam pelaksanaan fungsi ini diharapkan bank akan mendapatkan sumber pendapatan berupa bagi hasil atau dalam bentuk pengenaan bunga kredit. Pemberian kredit akan menimbulkan resiko, oleh sebab itu pemberiannya harus benar-benar teliti dan memenuhi persyaratan. Mungkin Anda pernah mendengar beberapa bank dilikuidasi atau dibekukan usahanya, salah satu penyebabnya adalah karena banyak kredit yang bermasalah atau macet.
Penyalur dana-dana yang terkumpul oleh bank disalurkan kepada masyarakat dalam bentuk pemberian kredit, pembelian surat-surat berharga, penyertaan, pemilikan harta tetap.
Pelayan Jasa Bank dalam mengemban tugas sebagai “pelayan lalu-lintas pembayaran uang” melakukan berbagai aktivitas kegiatan antara lain pengiriman uang, inkaso, cek wisata, kartu kredit dan pelayanan lainnya.
http://tiosijimbo.wordpress.com/2011/03/19/pengertian-klasifikasi-bank/
RUANG LINGKUP BANK & PENGERTIAN BANK
Ruang lingkup laporan dan pelayanan bank (jenis-jenis laporan bank)
1. laporan harian bank umum dan pelayanan bank ( LHBU )
adalah Laporan Bank Indonesia yang digunakan untuk memantau pasar uang dan kondisi keuangan perbankan secara berkesinambungan.
2. Laporan Berkala Bank Umum Konvensional
Laporan Berkala ini merupakan laporan data yang sifatnya kualitatif. Laporan disusun dalam formulir yang telah disediakan sebanyak 12 jenis formulir dan dilakukan secara berkala dalam periode mingguan, bulanan dan triwulan tergantung jenis laporan
3. laporan bulanan bank umum laporan bank umum ( LBU )
yang harus disediakan antara lain :
- Neraca laba rugi dan komitmen kontijensi,
- Transaksi valas dan derivatif,
- Kualitas aktiva produktif,
- Perhitungan kewajiban penyediaan modal minimum,
- Aktiva Tertimbang Menurut Resiko,
- Perhitungan rasio keuangan dan modal.
4. Lapuran lalu lintas devisa LLD adalah kegiatan yang menimbulkan perpindahan aset dan kewajiban finansial antara penduduk(residen) dan bukan penduduk(non residen) termasuk perpindahan aset dan kewajiban finansial luar negri.
5. LAPORAN KANTOR PUSAT BANK UMUM
http://oppie21.blogspot.com/2012/03/ruang-lingkup-bank-peranan-bank.html
Rabu, 18 April 2012

Jumat, 23 Desember 2011
TUGAS
1. Di bioskop, ada seorang pegawai yang biasanya bertanggungjawab untuk memberikan karcis dan menerima uang, sementara pegawai lainnya mengumpulkan karcis saat penonton memasuki bioskop. Apa alasan kegiatan ini?
Jawab:
Alasan dari kegiatan di atas adalah agar dalam pembagian tugas internal ini dapat memberikan nialai efektifitas untuk semua pegawai yang bekerja di bioskop tersebut. Dengan adanya pembagian tugas seperti ini mencegah seorang pegawai mengambil semua kendali terhadap semua kegiatan transaksi keuangan yang berlangsung di bioskop tersebut. Oleh karena itu, semua kegiatan yang merugikan perusahaan tersebut akan terbatasi karena pembagian tugas tersebut. Sehingga semua asset perusahaan yang ada dapat terjaga dengan baik dan tidak ad kegiatan pencurian uang atau aset lain perusahaan ini.
Bukan hanya itu, dengan adanya pembagian tugas tersebut membantu semua kegiatan dalam bioskop tersebut berjalan dengan lancar tanpa adanya kekacauan yang disebabkan oleh seorang pegawai yang memegang dua atau lebih tugas.
2. Banyak restoran yang menggunakan nota pesanan pelanggan yang telah diberi nomor terlebih dahulu. Setiap pelayan diberikan nota ini untuk menulis pesanan pelanggan. Pelayan diberitahukan untuk tidak membuang satupun nota pelanggan tersebut. Apabila terjadi kesalahan, mereka harus membatalkan nota tersebut dan menulis yang baru. Setiap hari, seluruh nota yang dibatalkan akan dikembalikan ke manajer. Bagaimanakah cara kebijakan ini dapat membantu restoran untuk mengendalikan penerimaan kasnya?
Jawab :
Seharusnya kebijakan yang perlu di lakukan restoran tersebut,membuat laporan manajerial yang penting yaitu Laporan Budget (laporan anggaran) dan performance reports (laporan kinerja). Laporan kinerja merinci anggaran dan jumlah sebenarnya pendapatan dan pengeluaran, serta menunjukkan pula penyimpangan atau perbedaan di antara kedua jumlah tersebut.oleh sebab itu fungsi SIA sebaikanya di terapkan dalam restoran tersebut agar tujuan bersama dapat tercapai.
3. Sebutkan siklus-siklus transaksi bisnis yang terjadi pada umumnya pada suatu organisasi. Dan tuliskan kegiatan bisnis yang umum dan dokumen sumber yang dihasilkan pada masing-masing siklus transaksi tersebut..!!!

siklus pendapatan perusahan mawar merah
SIKLUS OPERAS/ PADA PERUSAHAAN PERDAGANGAN
Pembahasan pada bab ini berbeda dengan pembahasan untuk bab-bab sebelumnya. Pada bab sebelumnya telah dibahas tentang siklus akuntansi untuk perusahaan jasa secara lengkap. Perusahaan jasa merupakan salah satu jenis khusus bidang usaha yang kegiatannya adalah menjual jasakepada para konsumen, seperti misalnya hotel, biro perjalanan, kantor konsultan dan perusahaan yangb bergerak dalam bidang perbengkelan. Pada bab ini akan dibahas tentang siklus akuntansi untuk perusahaan perdagangan. Perusahaan perdagangan adalah perusahaan yang kegiatannya membeli barang dengan tujuan untuk dijual kembali dengan tidak mengubah bentuk atau sifat barang secara berarti. Barang yang diperdagangkan biasanya adalah barang siap pakai baik barang konsumsi, barang produksi maupun bahan baku untuk proses produksi.
Perusahaan perdagangan memperoleh pendapatan dengan cara menjual barang dagangan I
kepada konsumen dan disebut pendapatan penjualan atau sering juga digunakan istilah penjualan bersih (net sales). Berikut ini contoh laporan rugi-laba untuk perusahaan Mawar Merah pada gambar .
yang berisikan informasi pendapatan penjualan sebesar Rp 2.040.000,00.
Gambar 5-1 Laporan Rugi-Laba Perusahaan Perdagangan
PERUSAHAAN MAWAR MERAH
Laporan Rugi Laba
Untuk Tahun yang Berakhir pada Tanggal 31 Desember 19X2
Pendapatan Penjualan Bersih Rp 2.040.000,00
Kos Barang Terjualn 1.110.000,00
LabaKotor 930.000,00
Biaya-biaya Operasi Rp 390.000,0
Biaya Gaji Biaya Sewa 180.000,00
Biaya asuransi 54.000,00
Biaya Penyusutan 42.000,00
Biaya Perlengkapan Kantor 24.000,00
Total Biaya Operasi 430.000,00
Laba Bersih Rp 500.000,00
Sebagaian besar perusahaan perdagangan adalah dari basil penjualan barang dagangan. Dan sebagian besar biaya yang ada pada perusahaan perdagangan adalah kos barang yang terjual (cost of good sold). selisih lebih antara pendapatan penjualan dengan kos barang yang terjual dinamakan laba kotor (gross profit atau gross margin). Jadi apabila diformulasikan mak:
Laba Kotor Pendapatan Penjualan Kos Barang Terjual
=
Rp 930.000,00 Rp 2.040.000,00 Rp 1.110.000,00
Laba kotor menunjukkan bahwa laba tersebut belum dikurangi dengan biaya-biaya operasi perusahaan (biaya sewa, biaya penyusutan aktiva tetap, biaya iklan dan lain sebagainya). • setelah semua biaya operasi dikurangkan dengan laba kotor akan diperoleh laba bersih.
Laba Bersih Laba Kotor Biaya Operasi
=
Rp 500.000,00 Rp 930.000,00 Rp 430.000,00
http://elearning.gunadarma.ac.id/docmodul/pengantar_akuntasi1_%2878%29/bab5-siklus_akuntansi_untuk_perusahaan_perdagangan.pdf
Rabu, 16 November 2011
Pengertian E-bussines
Pengertian
E-Business didefinisikan sebagai penerapan teknologi informasi dan komunikasi (TIK) untuk mendukung seluruh kegiatan usaha dan dapat dilakukan dengan menggunakan Web , Internet, intranet , extranet , atau beberapa kombinasi dari semuanya. Jadi E-business ini tidak hanya menangani kegiatan jual beli saja melainkan semua kegiatan yang ada pada usaha tersebut termasuk didalamnya yaitu e-commerce.
http://teknologi.kompasiana.com/internet/2011/03/25/definisi-konsep-dan-model-e-commerce-dan-e-business/
Konsep E-Business
E-business memiliki karakteristik tujuan yang sama dengan bisnis secara konvensional, hanya saja e-business memiliki scope yang berbeda. Bisnis mengandalkan pertemuan antar pebisnis seperti halnya rapat ditempat khusus, atau sekedar untuk berkenalan dengan partner bisnis, sedangkan e-business mengandalkan media Internet sebagai sarana untuk memperoleh tujuannya. Menurut Turban, e-business atau bisnis elektronik merujuk pada definisi e-commerce yang lebih luas, tidak hanya pembelian dan penjualan barang serta jasa, tetapi juga pelayanan pelanggan, kolaborasi dengan mitra bisnis, e-learning, dan transaksi elektronik dalam perusahaan
(2005:182).
Sumber : http://blogscreenpis9.blogspot.com/2010/03/konsep-e-commerce-dan-e-bussiness.html
Model E-Business
1. Portal.
2. E-tailer.
3. Lelang.
4. Barter.
5. Penyedia Konten.
6. Komunitas.
7. Afiliasi
8. Broker transaksi
Sistem Keamanan e-Business
Secara alami, sistem keamanan e-Business lebih beresiko dibandingkan bisnis tradisional, oleh karena itu penting untuk melindungi sistem keamanan e-Business dari resiko-resiko yang ada. Jumlah orang yang dapat mengakses e-Business melalui internet jauh lebih besar dibanding yang mengakses bisnis tradisional. Pelanggan, pemasok, karyawan, dan pengguna lain banyak menggunakan sistem e-Business tertentu setiap hari dan mengharapkan rahasia dari informasi mereka tetap aman. Hacker adalah salah satu ancaman besar bagi keamanan e-Business. Beberapa hal yang menjadi perhatian pada keamanan sistem e-Business adalah pribadi dan rahasia, keabsahan data, dan integritas data. Beberapa metode untuk melindungi keamanan e-Business dan menjaga informasi tetap aman adalah menjaga keamanan fisik serta penyimpanan data, transmisi data, perangkat lunak anti-virus, firewall, dan enkripsi.[3]
Masalah Keamanan e-Business
Kerahasiaan dan Pribadi
Kerahasiaan adalah sejauh mana suatu bisnis menyediakan informasi pribadi yang tersedia untuk bisnis lain dan individu lain.[4] Bisnis apapun harus menjaga kerahasiaan informasi agar tetap aman dan hanya dapat diakses oleh penerima yang dimaksud. Untuk menjaga informasi tetap aman dan terjaga, setiap catatan transaksi dan berkas lain perlu dilindungi dari akses yang tidak sah, serta memastikan transmisi data dan penyimpanan informasi yang aman. Cara enkripsi dan firewall adalah yang mengatur sistem ini.[5]
Keabsahan Data
Transaksi e-Business memiliki tantangan yang lebih besar untuk membangun keabsahan karena data dari internet sangat mudah untuk diubah dan disalin. Kedua belah pihak yang terkait dalam e-Business sama-sama ingin memastikan keaslian masing-masing rekan, terutama jika salah satu pihak akan melakukan pemesanan dan transaksi pembayaran elektronik. Salah satu cara yang umum untuk memastikan hal ini adalah dengan membatasi akses ke jaringan Internet dengan menggunakan teknologi Virtual Private Network. Pembuktian keabsahan yang lebih rumit adalah dengan adanya kata kunci rahasia atau pin, kartu kredit, dan pengenalan suara. Sebagian besar transaksi e-Business diverifikasi dengan memeriksa kartu kredit dan nomor kartu kredit pembeli.[5]
Integritas Data
Integritas data menjawab pertanyaan "Dapatkah informasi diubah atau dirusak dengan berbagai cara?". Hal ini mengarah pada jaminan kesamaan pesan yang diterima dengan pesan yang dikirim. Sebuah bisnis perlu merasa yakin bahwa data tidak diubah dalam perjalanan, baik sengaja atau karena kecelakaan. Untuk membantu integritas data, firewall melindungi data yang disimpan terhadap akses yang tidak sah, seraya menyimpan data cadangan yang mungkin berguna untuk pemulihan data.[5]
Tanpa Penyangkalan
Hal ini berkaitan dengan adanya bukti dalam transaksi. Sebuah bisnis harus memiliki jaminan bahwa pihak yang menerima atau pembeli tidak dapat menyangkal bahwa transaksi telah terjadi, dan ini berarti memiliki bukti yang cukup untuk membuktikan transaksi. Salah satu cara untuk mengatasi penyangkalan ini adalah menggunakan tanda tangan digital.[5] Sebuah tanda tangan digital tidak hanya memastikan bahwa pesan atau dokumen elektronik telah ditandatangani oleh seseorang, tapi karena tanda tangan digital hanya dapat dibuat oleh satu orang, juga menjamin bahwa orang ini tidak dapat menyangkal di kemudian waktu bahwa mereka memberikan tanda tangan mereka.[6]
Kontrol Akses
Ketika suatu sumber data dan informasi elektronik hanya terbatas pada beberapa individu yang berwenang, pelaku bisnis dan pelanggannya harus memiliki jaminan bahwa tidak ada orang lain dapat mengakses informasi tersebut. Ada beberapa teknik untuk mengatur kontrol akses ini, yaitu firewall, hak akses, identifikasi pengguna dan teknik otentikasi (seperti password dan sertifikat digital), Virtual Private Network (VPN), dan banyak lagi.[5]
Ketersediaan Layanan
Hal ini secara khusus berhubungan dengan penyediaan layanan dan informasi bagi pelanggan bisnis. Pesan harus disampaikan dalam cara yang dapat diandalkan dan tepat waktu, dan informasi harus dapat disimpan dan diambil sesuai kebutuhan. Karena ketersediaan layanan penting untuk semua website e-Business, langkah-langkah tertentu harus diambil untuk mencegah gangguan layanan oleh peristiwa-peristiwa seperti listrik padam dan kerusakan infrastruktur fisik. Contohnya, tersedianya data cadangan, sistem pemadaman api, sistem Uninterrupted Power Supply (UPS), perlindungan virus, serta memastikan bahwa ada kapasitas yang memadai untuk menangani kesibukan yang ditimbulkan oleh lalu lintas jaringan yang berat.[5]
Keamanan Umum untuk Sistem e-Business
Berbagai bentuk keamanan ada untuk e-Business. Beberapa pedoman keamanan umum termasuk daerah di keamanan fisik, penyimpanan data, transmisi data, pengembangan aplikasi, dan sistem administrasi.
Keamanan Fisik
Meskipun e-Business dilakukan secara online, tetapi perlu ada langkah-langkah keamanan fisik yang diambil untuk melindungi bisnis secara keseluruhan, gedung tempat server dan komputer harus dilindungi dan memiliki akses terbatas pada karyawan dan orang lain. Misalnya, ruangan tersebut hanya memungkinkan pengguna yang berwenang untuk masuk, dan harus memastikan bahwa jendela, langit-langit, saluran udara yang besar, dan lantai bertingkat tidak mengizinkan akses mudah ke orang yang tidak sah.[3] Lebih baik untuk menyimpan unit-unit penting di ruangan tertutup yang ber-AC.[7] Berjaga-jaga terhadap lingkungan sama pentingnya dengan menjaga keamanan fisik dari pengguna yang tidak sah. Ruangan dapat melindungi peralatan terhadap banjir dengan menjaga semua peralatan tidak bersentuhan langsung dengan lantai. Selain itu, ruangan harus tersedia sistem pemadam api jika terjadi kebakaran. Organisasi harus memiliki rencana penanganan kebakaran jika muncul situasi yang seperti ini. Selain menjaga keamanan server dan komputer, keamanan fisik dari informasi yang bersifat rahasia juga penting. Informasi klien seperti nomor kartu kredit, cek, nomor telepon, dan juga termasuk semua informasi pribadi organisasi. Mengunci salinan fisik dan elektronik di laci atau lemari merupakan salah satu tambahan keamanan. Pintu dan jendela yang mengarah ke daerah ini juga harus aman terkunci. Karyawan yang mempunyai akses menggunakan informasi ini hanyalah sebagai bagian dari pekerjaan mereka.[3]
Penyimpanan Data
Menyimpan data dengan cara yang aman adalah sangat penting untuk semua bisnis, tetapi terutama untuk e-Business di mana sebagian besar data yang disimpan secara elektronik. Data yang bersifat rahasia tidak boleh disimpan pada server e-Business, tapi sebaiknya dipindahkan ke komputer lain untuk disimpan. Jika perlu, mesin ini tidak boleh langsung terhubung ke internet, dan juga harus disimpan di tempat yang aman. Informasi tersebut harus disimpan dalam format yang terenkripsi.[3] Setiap informasi yang sangat sensitif tidak boleh disimpan jika mungkin. Jika ada data yang tidak terlalu penting, simpanlah di beberapa mesin atau sistem yang tidak mudah diakses. Langkah-langkah keamanan tambahan harus diambil untuk melindungi informasi ini (seperti kunci pribadi) jika memungkinkan. Selain itu, informasi hanya harus disimpan untuk jangka waktu yang singkat, dan setelah tidak lagi diperlukan harus dihapus untuk mencegah jatuh ke tangan yang salah. Demikian pula, cadangan data dan salinan informasi harus disimpan yang aman dengan langkah-langkah keamanan yang sama seperti informasi yang asli. Setelah cadangan tidak lagi diperlukan, harus dihancurkan secara hati-hati dan menyeluruh.[3]
Transmisi Data dan Pengembangan Aplikasi
Semua informasi penting yang akan dikirim harus dienkripsi. Pihak pebisnis dapat memilih untuk menolak klien yang tidak dapat menerima tingkat enkripsi. Informasi rahasia dan sensitif sebaiknya juga tidak pernah dikirim melalui e-mail. Jika itu harus, maka harus dienkripsi juga. Mentransfer dan menampilkan informasi yang aman harus dijaga seminimal mungkin. Hal ini dapat dilakukan dengan tidak menampilkan nomor kartu kredit secara penuh. Hanya beberapa nomor yang dapat ditampilkan, dan perubahan informasi ini dapat dilakukan tanpa menampilkan nomor lengkap. Hal ini juga harus memungkinkan pengguna untuk mengambil informasi secara online.[3]
Sistem Administrasi
Keamanan pada sistem operasi dasar harus cepat ditingkatkan. Tambahan dan pembaharuan perangkat lunak harus diterapkan secara tepat waktu. Perubahan sistem konfigurasi semua harus disimpan dalam daftar berkas dan segera diperbarui. Sistem administrator harus terus mengawasi kegiatan yang mencurigakan dalam bisnis dengan memeriksa daftar berkas dan meneliti berulang-ulang kegagalan yang tercatat dalam berkas. Mereka juga bisa memantau sistem e-Business mereka dan mencari setiap celah di keamanan.[3] Hal ini penting untuk menguji apakah rencana keamanan sudah tepat dan bisa benar-benar bekerja.[7]
Solusi Keamanan
Ketika datang ke solusi keamanan, ada beberapa tujuan utama yang harus dipenuhi. Tujuan ini adalah data integritas, otentikasi kuat, dan privasi.
http://id.wikipedia.org/wiki/E-business#Model_e-Business.5B2.5D
Senin, 10 Oktober 2011
SIKLUS AKUTANSI
> SIKLUS PENDAPATAN
Penjualan dan Penagihan Kas
Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berlangsung dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan- penjualan tersebut.
Tujuan utama siklus pendapatan yaitu menyediakan produk yang tepat di tempat dan waktu yang tepat dengan harga yang sesuai.
Aktivitas Bisnis Siklus Pendapatan
1.Penerimaan pesanan dari para pelanggan
* mengambil pesanan pelanggan
* Persetujuan kredit
* Memeriksa ketersediaan persediaan
* Menjawab permintaan pelanggan
2.Pengiriman barang
* Ambil dan pak pesanan
* Kirim pesanan
* Penagihan dan piutang usaha
* Penagihan
* Pemeliharaan data piutang usaha
* Pengecualian : Penyesuaian rekening dan penghapusan
4.Penagihan kas
Pengendalian : Tujuan, Ancaman, Prosedur
Didalam siklus pendapatan, SIA yang didesain dengan baik harus menyediakan pengendalian yang memadai untuk memastikan bahwa tujuan berikut ini bisa dicapai :
1. Semua transaksi telah diotorisasikan dengan benar
2. Semua transaksi yang dicatat valid (benar2 terjadi)
3. Semua transaksi yang valid, dan disahkan, telah dicatat
4. Semua transaksi dicatat dengan akurat
5. Asetdijaga dari kehilangan ataupun pencurian
6. Aktivitas bisnis dilaksanakan secara efisien dan efektif
Ancaman dan pengendalian dalam siklus pendapatan
Kebutuhan Informasi Siklus Pendapatan dan Model Data
SIA didesain untuk mengumpulkan, memproses, dan menyimpan data kegiatan bisnis agar manajemen mendapatkan informasi untuk mendukung pengambilan keputusan.
Kebutuhan Informasi Siklus Pendapatan
1. Data Operasional
Data operasional dibutuhkan untuk mengawasi kinerja dan untuk melakukan tugas-tugas rutin berikut ini :
• Merespons pertanyaan pelanggan mengenai saldo akun dan status pesanan
• Memutuskan apakah kredit pelanggan tertentu dapat ditambah atau tidak
• Menentukan ketersediaan persediaan
• Memilih metode untuk mengirim barang
2. Informasi Sekarang dan Masa Lalu
Informasi yang lampau dan yang saat ini diperlukan agar menajemen dapat membuat keputusan strategis berikut ini :
• Menentukan harga produk dan jasa
• Menetapkan kebijakan mengenai retur penjualan dan garansi
• Memutuskan jangka waktu kredit yang ditawarkan
• Menentukan kebutuhan pinjaman jangka pendek
• Merencanakan kampanye pemasaran yang baru
3.Penilaian Kinerja
SIA juga harus menyediakan informasi yang dibutuhkan untuk mengevaluasi kinerja proses yang penting berikut ini :
• Waktu respons terhadap pertanyaan pelanggan
• Waktu yang dibutuhkan untuk memenuhi dan mengirim pesanan
• Persentase penjualan yang membutuhkan pemesanan ulang
• Tingkat dan tren kepuasan pelanggan
• Analisis pangsa pasar dan tren penjualan
• Analisis profitabilitas berdasarkan produk, pelanggan, dan area penjualan
• Volume penjualan dalam dolar dan jumlah pelanggan
• Keefektifan iklan dan promosi
• Kinerja staf penjualan
• Pengeluaran piutang ragu-ragu dan kebijakan kredit
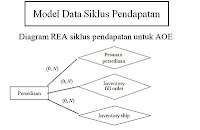
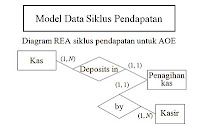
Model Data Siklus Pendapatan
http://nanienuneno.blogspot.com/2010/11/siklus-pendapatan.html
> SIKLUS PRODUKSI
Aktivitas Siklus Produksi
Siklus Produksi adalah rangkaian aktivitas bisnis dan operasi pemrosesan data terkait yang terus terjadi yang berkaitan dengan pembuatan produk.
- Aktivitas-Aktivitas Siklus Produksi
• Informasi akuntansi biaya yang akurat dan tepat waktu merupakan input penting dalam keputusan mengenai hal-hal berikut ini :
• Bauran produk
• Penetapan harga produk
• Alokasi dan perencanaan sumber daya (contoh apakah membuat atau membeli)
• Manajemen Biaya
• Ada empat aktivitas dasar dalam siklus produksi :
• Perancangan Produk
• Perencanaan dan Penjadwalan
• Operasi Produksi
• Akuntansi Biaya
Perancangan Produk (Aktivitas 1)
• Langkah pertama dalam siklus produksi adalah Perancangan produk.
• Tujuan aktivitas ini adalah untuk merancang sebuah produk yang memenugi permintaan dalam hal kualitas, ketahanan, dan fungsi, dan secara simultan meminimalkan biaya produksi.
Perencanaan dan Penjadwalan (aktivitas 2)
• Langkah kedua dalam siklus produksi adalah perencanaan dan penjadwalan.
• Tujuan dari langkah ini adalah mengembangkan rencana produksi yang cukup efisien untuk memenuhi pesanan yang ada dan mengantisipasi permintaan jangka pendek tanpa menimbulkan kelebihan persediaan barang jadi.
Operasi Produksi (Aktivitas 3)
• Computer-Integrated Manufacturing (CIM) adalah penggunaan berbagai bentuk TI dalam proses produksi, seperti robot dan mesin yang dikendalikan oleh kompute, untuk mengurangi biaya produksi.
• Setiap perusahaan membutuhkan data mengenai 4 segi berikut ini dari operasi produksinya :
1. Bahan baku yang digunakan
2. Jam tenaga kerja yang digunakan
3. Operasi mesin yang dilakukan
4. Serta biaya overhead produksi lainnya yang terjadi
Akuntansi Biaya (Aktivitas 4)
• Langkah terakhir dalam siklus produksi adalah akuntansi biaya.
• Apakah tiga tujuan dasar dari sistem akuntansi biaya itu ?
1. Untuk memberikan informasi untuk perencanaan, pengendalian, dan penilaian kinerja dari operasi produksi
2. Memberikan data biaya yang akurat mengenai produk untuk digunakan dalam menetapkan harga serta keputusan bauran produk.
3. Mengumpulkan dan memproses informasi yang digunakan untuk menghitung persediaan serta nilai harga pokok penjualan yang muncul di laporan keuangan perusahaan.
Pengendalian: Tujuan,
Ancaman, dan Prosedur
• Fungsi kedua dari SIA dirancang dengan baik adalah untuk memberikan pengendalian yang cukup untuk memastikan bahwa tujuan-tujuan tersebut terpenuhi :
1. Semua produksi dan perolehan aktiva tetap diotorisasi dengan baik.
2. Persediaan barang dalam proses dan aktiva tetap dijaga keamanannya.
3. Semua transaksi siklus produksi yang valid dan sah akan dicatat.
• Apakah ancaman-ancamannya ?
– Transaksi yang tidak diotorisasi
– Pencurian atau pengrusakan persediaan dan aktiva tetap
– Kesalahan pencatatan dan posting
– Kehilangan data
– Masalah tidak efisien dan pengendalian kualitas
• Apakah prosedur pengendalian itu ?
– Ramalan penjualan yang akurat dan catatan persediaan
– Otorisasi produksi
– Larangan akses ke program perencanaan produksi dan ke dokumen pesanan produksi yang kosong
– Tinjauan dan persetujuan biaya aktiva modal
Kebutuhan Informasi dan Prosedur
• Fungsi ketiga dari SIA adalah untuk memberikan informasi yang berguna untuk mengambilan keputusan.
• Dalam siklus produksi, informasi biaya adalah dibutuhkan oleh para pemakai internal dan eksternal.
• Tradisional, kebanyakan sistem akuntansi biaya awalnya telah didesain untuk memenuhi permintaan pelaporan keuangan.
http://vhivie89.blogspot.com/2010/05/siklus-produksi.html
>SIKLUS PENGGAJIAN DAN SDM
Aktivitas Siklus Penggajian
• Apakah aktivitas-aktivitas dasar yang dilakukan dalam siklus penggajian ?
1. Perbarui File Induk Penggajian
2. Perbarui Tarif dan Pemotongan pajak
3. Validasi Data Waktu dan Kehadiran
4. Mempersiapkan Penggajian
5. Membayar Gaji
6. Hitung Kompensasi dan Pajak yang Dibayar Perusahaan
7. Keluarkan Pajak Penghasilan dan Potonagn Lain-Lain
Perbarui File Induk Penggajian (Aktivitas 1)
• Aktivitas pertama dalam siklus manajemen sumber daya manusia / penggajian melibatkan pembaruan file induk penggajian untuk mencerminkan berbagai jenis perubahan penggajian seperti: mempekerjakan orang baru, pemberhentian, perubahan tingkat gaji, atau perubahan dalam pengurangan diskresi.
• Merupakan hal yang penting untuk diperhatikan bahwa semua perubahan penggajian dimaksudkan tepat pada waktunya dan secara tepat ditampilkan dalam periode pembayaran berikutnya.
Perbarui Tarif dan Pemotongan pajak (Aktivitas 2)
• Aktivitas kedua dalam siklus manajemen sumber daya manusia / penggajian adalah memperbarui informasi mengenai tarif dan pemotongan pajak lainnya.
• Perubahan tersebut terjadi ketika bagian penggajian menerima pembaruan mengenai perubahan dalam tarif pajak dan pemotongan gaji lainnya dari berbagai unit pemerintah dan perusahaan asuransi.
Validasi Data Waktu dan Kehadiran (Aktivitas 3)
• Aktivitas ketiga dalam siklus penggajian adalah memvalidasi data waktu dan kehadiran pegawai.
• Informasi ini datang dalam berbagai bentuk, bergantung pada status pembayaran pegawai.
Mempersiapkan Penggajian (Aktivitas 4)
• Aktivitas keempat dalam siklus penggajian adalah mempersiapkan penggajian.
• Data mengenai jam kerja diberikan dari departemen tempat pegawai bekerja..
• Informasi tingkat gaji didapat dari file induk penggajian.
• Orang yang bertanggunjawab membuat cek pembayaran tidak dapat membuat rekord baru ke file ini.
Membayar Gaji (Aktivitas 5)
• Aktivitas kelima adalah pembayaran yang sesungguhnya atas cek gaji ke pegawai.
• Sebagian besar pegawai dibayar dengan menggunakan cek atau dengan penyimpanan langsung gaji bersih ke rekening bank pribadi mereka.
Hitung Kompensasi dan Pajak yang Dibayar Perusahaan (Aktivitas 6)
• Perusahaan membayar beberapa pajak penghasilan dan kompensasi pegawai secara langsung
• Hukum federal dan negara bagian juga mensyaratkan perusahaan untuk memberikan kontribusi dalam persentase tertentu ke setiap gaji kotor pegawai, hhingga ke batas maksimum tahunan, untuk dana asuransi kompensasi pengangguran federal dan negara bagian.
• Perusahaan sering kali memberikan kontribusi atau menanggung keseluruhan pembayaran premi asuransi kesehatan, cacat, dan jiwa untuk para pegawai.
Keluarkan Pajak Penghasilan dan Potonagn Lain-Lain (Aktivitas 7)
• Aktivitas terakhir dalam proses penggajian membayar kewajiban pajak penghasilan dan potongan sukarela lainnya dari setiap pegawai.
• Organisasi harus secara periodik membuat cek atau menggunakan transfer dana secara elektronis untuk membayar berbagai kewajiban pajak yang terjadi.
http://vhivie89.blogspot.com/2010/05/siklus-penggajian-dan-sdm.html
Penjualan dan Penagihan Kas
Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berlangsung dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan- penjualan tersebut.
Tujuan utama siklus pendapatan yaitu menyediakan produk yang tepat di tempat dan waktu yang tepat dengan harga yang sesuai.
Aktivitas Bisnis Siklus Pendapatan
1.Penerimaan pesanan dari para pelanggan
* mengambil pesanan pelanggan
* Persetujuan kredit
* Memeriksa ketersediaan persediaan
* Menjawab permintaan pelanggan
2.Pengiriman barang
* Ambil dan pak pesanan
* Kirim pesanan
* Penagihan dan piutang usaha
* Penagihan
* Pemeliharaan data piutang usaha
* Pengecualian : Penyesuaian rekening dan penghapusan
4.Penagihan kas
Pengendalian : Tujuan, Ancaman, Prosedur
Didalam siklus pendapatan, SIA yang didesain dengan baik harus menyediakan pengendalian yang memadai untuk memastikan bahwa tujuan berikut ini bisa dicapai :
1. Semua transaksi telah diotorisasikan dengan benar
2. Semua transaksi yang dicatat valid (benar2 terjadi)
3. Semua transaksi yang valid, dan disahkan, telah dicatat
4. Semua transaksi dicatat dengan akurat
5. Asetdijaga dari kehilangan ataupun pencurian
6. Aktivitas bisnis dilaksanakan secara efisien dan efektif
Ancaman dan pengendalian dalam siklus pendapatan


Kebutuhan Informasi Siklus Pendapatan dan Model Data
SIA didesain untuk mengumpulkan, memproses, dan menyimpan data kegiatan bisnis agar manajemen mendapatkan informasi untuk mendukung pengambilan keputusan.
Kebutuhan Informasi Siklus Pendapatan
1. Data Operasional
Data operasional dibutuhkan untuk mengawasi kinerja dan untuk melakukan tugas-tugas rutin berikut ini :
• Merespons pertanyaan pelanggan mengenai saldo akun dan status pesanan
• Memutuskan apakah kredit pelanggan tertentu dapat ditambah atau tidak
• Menentukan ketersediaan persediaan
• Memilih metode untuk mengirim barang
2. Informasi Sekarang dan Masa Lalu
Informasi yang lampau dan yang saat ini diperlukan agar menajemen dapat membuat keputusan strategis berikut ini :
• Menentukan harga produk dan jasa
• Menetapkan kebijakan mengenai retur penjualan dan garansi
• Memutuskan jangka waktu kredit yang ditawarkan
• Menentukan kebutuhan pinjaman jangka pendek
• Merencanakan kampanye pemasaran yang baru
3.Penilaian Kinerja
SIA juga harus menyediakan informasi yang dibutuhkan untuk mengevaluasi kinerja proses yang penting berikut ini :
• Waktu respons terhadap pertanyaan pelanggan
• Waktu yang dibutuhkan untuk memenuhi dan mengirim pesanan
• Persentase penjualan yang membutuhkan pemesanan ulang
• Tingkat dan tren kepuasan pelanggan
• Analisis pangsa pasar dan tren penjualan
• Analisis profitabilitas berdasarkan produk, pelanggan, dan area penjualan
• Volume penjualan dalam dolar dan jumlah pelanggan
• Keefektifan iklan dan promosi
• Kinerja staf penjualan
• Pengeluaran piutang ragu-ragu dan kebijakan kredit
Model Data Siklus Pendapatan


http://nanienuneno.blogspot.com/2010/11/siklus-pendapatan.html
> SIKLUS PRODUKSI
Aktivitas Siklus Produksi
Siklus Produksi adalah rangkaian aktivitas bisnis dan operasi pemrosesan data terkait yang terus terjadi yang berkaitan dengan pembuatan produk.
- Aktivitas-Aktivitas Siklus Produksi
• Informasi akuntansi biaya yang akurat dan tepat waktu merupakan input penting dalam keputusan mengenai hal-hal berikut ini :
• Bauran produk
• Penetapan harga produk
• Alokasi dan perencanaan sumber daya (contoh apakah membuat atau membeli)
• Manajemen Biaya
• Ada empat aktivitas dasar dalam siklus produksi :
• Perancangan Produk
• Perencanaan dan Penjadwalan
• Operasi Produksi
• Akuntansi Biaya
Perancangan Produk (Aktivitas 1)
• Langkah pertama dalam siklus produksi adalah Perancangan produk.
• Tujuan aktivitas ini adalah untuk merancang sebuah produk yang memenugi permintaan dalam hal kualitas, ketahanan, dan fungsi, dan secara simultan meminimalkan biaya produksi.
Perencanaan dan Penjadwalan (aktivitas 2)
• Langkah kedua dalam siklus produksi adalah perencanaan dan penjadwalan.
• Tujuan dari langkah ini adalah mengembangkan rencana produksi yang cukup efisien untuk memenuhi pesanan yang ada dan mengantisipasi permintaan jangka pendek tanpa menimbulkan kelebihan persediaan barang jadi.
Operasi Produksi (Aktivitas 3)
• Computer-Integrated Manufacturing (CIM) adalah penggunaan berbagai bentuk TI dalam proses produksi, seperti robot dan mesin yang dikendalikan oleh kompute, untuk mengurangi biaya produksi.
• Setiap perusahaan membutuhkan data mengenai 4 segi berikut ini dari operasi produksinya :
1. Bahan baku yang digunakan
2. Jam tenaga kerja yang digunakan
3. Operasi mesin yang dilakukan
4. Serta biaya overhead produksi lainnya yang terjadi
Akuntansi Biaya (Aktivitas 4)
• Langkah terakhir dalam siklus produksi adalah akuntansi biaya.
• Apakah tiga tujuan dasar dari sistem akuntansi biaya itu ?
1. Untuk memberikan informasi untuk perencanaan, pengendalian, dan penilaian kinerja dari operasi produksi
2. Memberikan data biaya yang akurat mengenai produk untuk digunakan dalam menetapkan harga serta keputusan bauran produk.
3. Mengumpulkan dan memproses informasi yang digunakan untuk menghitung persediaan serta nilai harga pokok penjualan yang muncul di laporan keuangan perusahaan.
Pengendalian: Tujuan,
Ancaman, dan Prosedur
• Fungsi kedua dari SIA dirancang dengan baik adalah untuk memberikan pengendalian yang cukup untuk memastikan bahwa tujuan-tujuan tersebut terpenuhi :
1. Semua produksi dan perolehan aktiva tetap diotorisasi dengan baik.
2. Persediaan barang dalam proses dan aktiva tetap dijaga keamanannya.
3. Semua transaksi siklus produksi yang valid dan sah akan dicatat.
• Apakah ancaman-ancamannya ?
– Transaksi yang tidak diotorisasi
– Pencurian atau pengrusakan persediaan dan aktiva tetap
– Kesalahan pencatatan dan posting
– Kehilangan data
– Masalah tidak efisien dan pengendalian kualitas
• Apakah prosedur pengendalian itu ?
– Ramalan penjualan yang akurat dan catatan persediaan
– Otorisasi produksi
– Larangan akses ke program perencanaan produksi dan ke dokumen pesanan produksi yang kosong
– Tinjauan dan persetujuan biaya aktiva modal
Kebutuhan Informasi dan Prosedur
• Fungsi ketiga dari SIA adalah untuk memberikan informasi yang berguna untuk mengambilan keputusan.
• Dalam siklus produksi, informasi biaya adalah dibutuhkan oleh para pemakai internal dan eksternal.
• Tradisional, kebanyakan sistem akuntansi biaya awalnya telah didesain untuk memenuhi permintaan pelaporan keuangan.
http://vhivie89.blogspot.com/2010/05/siklus-produksi.html
>SIKLUS PENGGAJIAN DAN SDM
Aktivitas Siklus Penggajian
• Apakah aktivitas-aktivitas dasar yang dilakukan dalam siklus penggajian ?
1. Perbarui File Induk Penggajian
2. Perbarui Tarif dan Pemotongan pajak
3. Validasi Data Waktu dan Kehadiran
4. Mempersiapkan Penggajian
5. Membayar Gaji
6. Hitung Kompensasi dan Pajak yang Dibayar Perusahaan
7. Keluarkan Pajak Penghasilan dan Potonagn Lain-Lain
Perbarui File Induk Penggajian (Aktivitas 1)
• Aktivitas pertama dalam siklus manajemen sumber daya manusia / penggajian melibatkan pembaruan file induk penggajian untuk mencerminkan berbagai jenis perubahan penggajian seperti: mempekerjakan orang baru, pemberhentian, perubahan tingkat gaji, atau perubahan dalam pengurangan diskresi.
• Merupakan hal yang penting untuk diperhatikan bahwa semua perubahan penggajian dimaksudkan tepat pada waktunya dan secara tepat ditampilkan dalam periode pembayaran berikutnya.
Perbarui Tarif dan Pemotongan pajak (Aktivitas 2)
• Aktivitas kedua dalam siklus manajemen sumber daya manusia / penggajian adalah memperbarui informasi mengenai tarif dan pemotongan pajak lainnya.
• Perubahan tersebut terjadi ketika bagian penggajian menerima pembaruan mengenai perubahan dalam tarif pajak dan pemotongan gaji lainnya dari berbagai unit pemerintah dan perusahaan asuransi.
Validasi Data Waktu dan Kehadiran (Aktivitas 3)
• Aktivitas ketiga dalam siklus penggajian adalah memvalidasi data waktu dan kehadiran pegawai.
• Informasi ini datang dalam berbagai bentuk, bergantung pada status pembayaran pegawai.
Mempersiapkan Penggajian (Aktivitas 4)
• Aktivitas keempat dalam siklus penggajian adalah mempersiapkan penggajian.
• Data mengenai jam kerja diberikan dari departemen tempat pegawai bekerja..
• Informasi tingkat gaji didapat dari file induk penggajian.
• Orang yang bertanggunjawab membuat cek pembayaran tidak dapat membuat rekord baru ke file ini.
Membayar Gaji (Aktivitas 5)
• Aktivitas kelima adalah pembayaran yang sesungguhnya atas cek gaji ke pegawai.
• Sebagian besar pegawai dibayar dengan menggunakan cek atau dengan penyimpanan langsung gaji bersih ke rekening bank pribadi mereka.
Hitung Kompensasi dan Pajak yang Dibayar Perusahaan (Aktivitas 6)
• Perusahaan membayar beberapa pajak penghasilan dan kompensasi pegawai secara langsung
• Hukum federal dan negara bagian juga mensyaratkan perusahaan untuk memberikan kontribusi dalam persentase tertentu ke setiap gaji kotor pegawai, hhingga ke batas maksimum tahunan, untuk dana asuransi kompensasi pengangguran federal dan negara bagian.
• Perusahaan sering kali memberikan kontribusi atau menanggung keseluruhan pembayaran premi asuransi kesehatan, cacat, dan jiwa untuk para pegawai.
Keluarkan Pajak Penghasilan dan Potonagn Lain-Lain (Aktivitas 7)
• Aktivitas terakhir dalam proses penggajian membayar kewajiban pajak penghasilan dan potongan sukarela lainnya dari setiap pegawai.
• Organisasi harus secara periodik membuat cek atau menggunakan transfer dana secara elektronis untuk membayar berbagai kewajiban pajak yang terjadi.
http://vhivie89.blogspot.com/2010/05/siklus-penggajian-dan-sdm.html
Senin, 03 Oktober 2011
TEORI DASAR

Definisi Sistem Informasi Akuntansi
Sistem informasi akuntansi adalah
serangkaian dari satu atau lebih komponen
yang saling berelasi dan
berinteraksi untuk mencapai suatu
tujuan, yang terdiri dari pelaku, serangkaian
prosedur, dan teknologi informasi.
(Romney&Steinbart, 2000)
-Fungsi Utama Sistem Informasi
Akuntansi
Ada 3 fungsi utama dari sistem
informasi akuntansi bagi perusahaan,
yaitu:
a. Mengumpulkan dan menyimpan data
dari semua aktivitas dan transaksi
perusahaan
b. Memproses data menjadi informasi
yang berguna dalam pengambilan
keputusan yang memungkinkan bagi
pihak manajemen untuk melakukan
perencanaan, mengeksekusi perencanaan
dan mengontrol aktivitas
c. Menyediakan kontrol yang cukup
untuk menjaga aset dari organisasi,
termasuk data. kontrol ini memastikan
bahwa data akan tersedia ketika
dibutuhkan dan data tersebut akurat
dan dapat dipercaya. (Romney &
Steinbart, 2000)
2.3 Tujuan Pengembangan Sistem
Informasi Akuntansi
Salah satu tujuan dari pengembangan
sistem informasi akuntansi adalah
untuk menambah nilai bagi perusahaan.
Sistem informasi akuntansi dapat
memberi nilai bagi perusahaan dengan:
a. Informasi yang akurat dan tepat
waktu.
b. Penerapan sistem informasi akuntansi
yang meningkatkan kualitas dan
mengurangi biaya.
c. Meningkatkan pengambilan keputusan
yang tepat.
d. Meningkatkan pembagian pengetahu
2.5 Proses dan Siklus Akuntansi
Akuntansi adalah proses dari 3
aktivitas yaitu: mengidentifikasi, mencatat,
dan mengkomunikasikan kejadian
ekonomi dari sebuah organisasi. Proses
pertama adalah identifikasi, yaitu
aktivitas memilih kegiatan yang termasuk
kegiatan ekonomi. Proses kedua
adalah pencatatan, yaitu semua kejadian
ekonomi tersebut dicatat untuk menyediakan
sejarah dari kegiatan keuangan
dari organisasi tersebut. Proses ketiga
adalah komunikasi, informasi yang telah
didapat dari identifikasi dan pencatatan
tidak akan berguna bila tidak dikomunikasikan.
informasi ini dikomunikasikan
melalui persiapan dan distribusi dari
laporan akuntansi, yang paling umum
disebut sebagai laporan keuangan.
Sistem informasi akuntansi tidak
lepas dari siklus akuntansi yang meliputi
urutan siklus sebagai berikut:
a. Analisis transaksi bisnis, seperti pengumpulan
bukti-bukti transaksi yang
terjadi
b. Menjurnal transaksi-transaksi tersebut
c. Mem-posting jurnal tersebut ke buku
besar (general ledger)
d. Menyiapkan neraca saldo
e. Menjurnal dan mem-posting penyesuaian
(jurnal penyesuaian)
f. Menyiapkan neraca penyesuaian
g. Menyiapkan laporan keuangan, berupa
laporan laba rugi (income statement),
laporan perubahan modal (statement of
equity) dan neraca saldo (balance sheet)
h. Menjurnal dan mem-posting penutup
(jurnal penutup)
i. Menyiapkan neraca penutup.
Setelah siklus ke-9, putaran siklus
kembali lagi ke siklus pertama, dan
demikian seterusnya. (Weygandt,1996).
Siklus a termasuk dalam proses identifikasi,
siklus b-f dan h-i merupakan
proses pencatatan, siklus g merupakan
proses komunikasi.
2.6 Jurnal
Transaksi dicatat berdasarkan
urutan kronologisnya dalam sebuah
jurnal sebelum ditransfer pada rekeningnya.
Sebuah jurnal dibuat untuk tiap
transaksi menunjukkan saldo debit dan
kredit yang mempengaruhi rekening
tertentu. Berdasarkan frekuensi terjadinya
jurnal dibedakan menjadi 2 yaitu :
1. Jurnal Umum
Mencatat transaksi yang frekuensi
terjadinya jarang atau nonrutin seperti
membayar pinjaman, penyesuaian di
akhir periode, dan jurnal penutup.
Jurnal umum ini meliputi :
o Jurnal penyesuaian
o Jurnal koreksi
o Jurnal penutup
2. Jurnal Khusus
Mencatat transaksi yang frekuensi
terjadinya sering/tinggi, jurnal khusus
menyederhanakan proses pencatatan
transaksi yang terjadi berulang dalam
jumlah besar. Jurnal khusus meliputi :
o Jurnal penjualan
o Jurnal pembelian
puslit2.petra.ac.id/ejournal/index.php/inf/.../15835
Jumat, 08 April 2011
Rekomendasi Komnas HAM tentang kekerasan di Papua
Jakarta, seruu.com -http://seruu.com/hukum-a-kriminal/kontras-jangan-abaikan-pelanggaran-ham-di-papua-ambil-tindakan-pro-justicia/itemid-698---- Komisi untuk Orang Hilang dan Korban Tindak Kekerasan (Kontras) menilai rekomendasi Komnas HAM tentang kekerasan di Papua harus ditindaklanjuti dengan tindakan pro justisia dan bukan dibiarkan tanpa proses hukum yang layak bagi pelakunya.
Koordinator Badan Pekerja Kontras Haris Azhar mengatakan temuan Komnas HAM dalam pemantauannya sudah sepatutnya ditindak lanjuti ke penyelidikan pro justisia sebagaimana yang diatur dalam UU no 26/2000.tentang Pengadilan HAM. Menurut dia, temuan dari laporan pemantauan tersebut tidak bisa hanya dibiarkan tanpa proses hukum yang layak.
"Peniadaan penuntasan kasus pelanggaran berat HAM di Papua, sebagaimana dilaporkan Komnas HAM, sama artinya dengan memelihara kejahatan tanpa hukuman di Papua," ujar Haris dalam siaran pers di Jakarta.
Kontras menilai penghukuman melalui pengadilan militer sebelumnya yakni rekomendasi ke Pangdam Cendrawasih tidak layak dilakukan mengingat mekanisme Peradilan militer tidak mengenal pelanggaran HAM dan kejahatan ‘penyiksaan’. Selain itu, Haris menyatakan bahwa Komnas HAM tidak mengakui unsur meluas dan sistematis meskipun telah terjadi 70 kasus penyiksaan di Papua selama 2004-2010.
Pada pekan ini, tim Komnas HAM ini merilis hasil pemantauan tiga persitiwa dugaan pelanggaran HAM yang terjadi di Puncak jaya, yaitu; pembunuhan pendeta Kinderman Gire, video kekerasan dalam pelaksanaan operasi dan video kekerasan dalam proses interogasi.
Komnas HAM menyebutkan bahwa ketiga kasus tersebut memenuhi unsur pelanggaran HAM didasarkan pada perbuatan (type of acts) dan pola (pattern) pelanggaran HAM yang menjadi temuan, yaitu; perampasan hak hidup, perampasan kemerdekaan atau perampasan kebebasan fisik lain secara sewenang-wenang, hak untuk bebas dari penyiiksaan, perlakuan yang kejam, tidak manusiawi dan merendahkan martabat dan hak atas rasa aman
"Meskipun menegaskan adanya pelanggaran HAM serius pada kasus kekerasan di Puncak Jaya namun Komnas HAM tidak merekomendasikan pembentukan tim penyelidik pro justisia dengan dalih wewenang yang digunakan dalam pemantauan dan penyelidikan kekerasan di Puncak Jaya ini adalah UU No. 39 Tahun 1999 tentang HAM," kata Haris.
Kontras memaparkan penyiksaan merupakan pelanggaran norma kebiasaan internasional dan dikategorikan sebagai pelanggaran terhadap hak-hak dasar manusia. Indonesia sudah meratifikasi konvensi yang mengatur soal pelarangan praktek penyiksaan dan dalam UU Pengadilan HAM yang menyatakan salah satu bentuk kejahatan terhadap kemanusiaan adalah penyiksaan.
Selain itu, negara peserta konvensi anti penyiksaan harus menghukum pelaku-pelakunya dengan memperhatikan prinsip peradilan yang baik dan jujur serta memperhatikan hak-hak korban. [ms]
By Persahabatan Papua - Israel at 1/07/2011
http://papua-israel.blogspot.com/2011/01/rekomendasi-komnas-ham-tentang.html
Langganan:
Postingan (Atom)
